Accord Amazon – Qualcomm
Perspectives croisées de la Création de Valeur
Par Dominique Jacquet
Dans le vidcast de juin, nous analysions l’accord « industriel-financier » entre NVIDIA et Corning dans lequel le second sécurisait les approvisionnements du premier en renforçant ses fonds propres afin de financer les investissements nécessaires à la production. L’accord contribuant à la création de valeur de Corning était construit autour de la détention par NVIDIA de warrants lui permettant de capturer une partie de la valeur créée chez son fournisseur privilégié.
Ce type d’accord apparaît particulièrement pertinent dans le monde de l’IA et de l’incertitude, et Amazon, qui est un utilisateur continu de ces contrats de partenariats depuis 10 ans (2016, fret aérien, Atlas Air) , vient de conclure deux partenariats, l’un, assez classique avec Generac Holdings (fourniture de générateurs électriques pour les data centers), l’autre, très « systémique » avec Qualcomm.
Je vais me consacrer au second.
Pendant 10 ans, Amazon va acheter les produits de Qualcomm (puces, processeurs, systèmes pour IoT, etc.) et le chiffre d’affaires généré par Qualcomm servira de processus de vesting (acquisition de droits) avec un plafond de revenus de $60bn. Concrètement, plus Amazon achète de produits, plus il reçoit des warrants portant sur un nombre total de 25 millions d’actions à un prix d’exercice (strike) de $161,26. L’accord est annoncé le 8 septembre 2026
A la signature du contrat, 3,75 millions de droits sont déjà acquis, soit 15% du total.
Ce contrat doit être analysé sous des angles différents et complémentaires.
Métriques financières des warrants
Les warrants sont des options d’achat et Amazon ne génèrera des gains financiers que s’il exerce les options, donc si le cours est supérieur au prix d’exercice.
Lors des 12 derniers mois, le cours de Qualcomm a montré une certaine volatilité, comme en témoigne le graphe suivant…
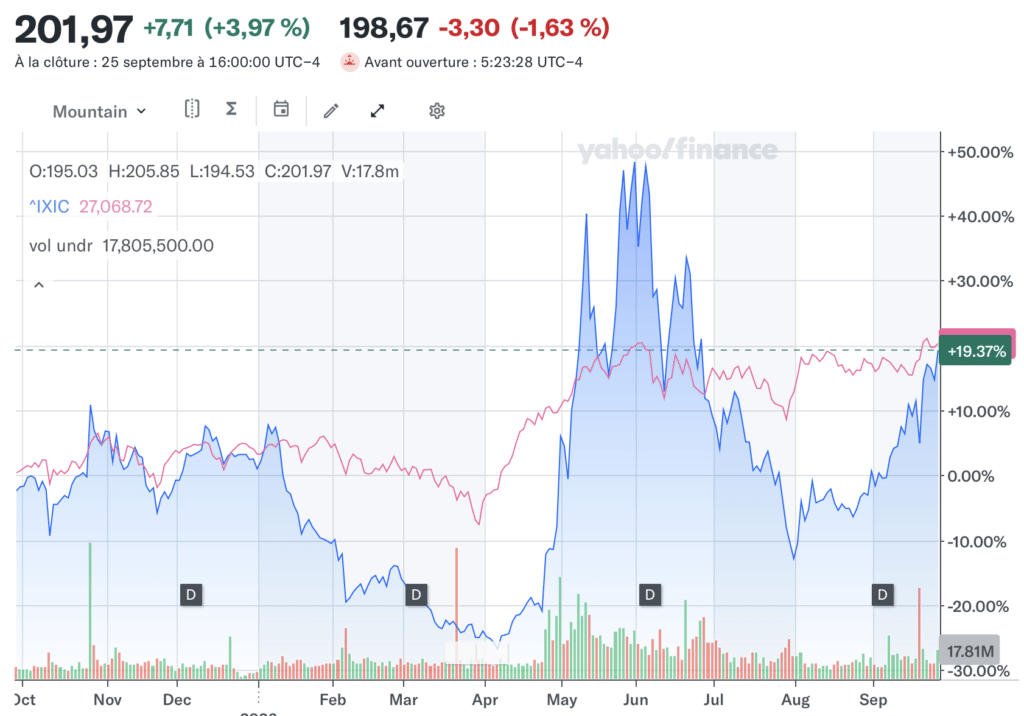
Le cours de Qualcomm a suivi le Nasdaq sur un an, mais a fortement varié dans un intervalle [$120 ; $260]. Le jour précédant l’annonce, le cours s’établit à $169, donc l’option est légèrement « hors-la-monnaie », mais l’annonce va immédiatement avoir un impact positif sur le cours qui va clôturer à $174 le 8 septembre.
A ce moment-là, Amazon dispose (vesting initial) de la capacité à acheter 3,75 millions d’actions à $161 alors qu’elles sont cotées $174, soit un gain unitaire de $13 et une plus-value potentielle totale (valeur intrinsèque du portefeuille d’options) de $49M.
Au moment où ce blogue est rédigé, le cours atteint $202, donc la valeur intrinsèque s’élève à $154M.
Intelligemment, Amazon a attendu une correction à la baisse du titre pour concrétiser le partenariat.
Ristourne ou warrant ?
L’intérêt mutuel des deux parties est assez évident : l’un sécurise ses approvisionnement, l’autre ses revenus, donc il y a une double création de valeur.
Traditionnellement, lorsqu’un client s’engage sur des volumes, il négocie une ristourne, un rabais, qui, dans ce cas précis se transforme en warrants dont le prix d’exercice est proche du cours de bourse. On dit que l’option est « à-la-monnaie » donc Amazon va recevoir des options dont la valeur intrinsèque est, initialement, nulle, mais la valeur temps est corrélée à la volatilité de l’actif sous-jacent et, surtout, au potentiel de développement de Qualcomm dont les ambitions stratégiques sont consolidées par l’accord.
En résumé, la ristourne, c’est la valeur temps de l’option.
Contrairement au cas NVIDIA-Corning, Amazon reçoit les options, mais ne les achète pas. NVIDIA avait payé $500M pour la partie des options à prix d’exercice négligeable, ce qui permettait à Corning de disposer des fonds pour investir. Dans le cas Amazon-Qualcomm, Amazon exercera peut-être les options (en général à maturité) apportant des fonds à Qualcomm, mais celle-ci peut très bien racheter à Amazon les warrants à maturité pour leur valeur intrinsèque si la firme dispose des fonds et souhaite limiter la dilution des actionnaires.
Se pose, maintenant, la question de la comptabilisations warrants dans les comptes Qualcomm.
Les warrants dans le P&L
La comptabilisation des stock-options a fait l’objet de discussions « animées », les autorités comptables considérant que l’octroi d’options aux employés était un substitut au salaire et devait être comptabilisé en charge opérationnelle (SBC : Stock-Based Compensation), ce qui a conduit les entreprises cotées en forte croissance à produire un Adjusted EBITDA considérant que la SBC est un investissement des employés clés, et non pas un salaire…
Qu’en est-il lorsqu’un client reçoit des warrants ?
La règle comptable consiste à traiter ce warrant comme ce qu’il est du point de vue économique, à savoir une ristourne, donc une réduction du chiffre d’affaires (ASC 606 et 718).
Un impact négatif sur les revenus se traduit par le même impact sur le résultat d’exploitation car le contrat n’a pas d’impact sur les charges d’exploitation. De plus, après calcul du résultat net attribuable aux actionnaires du groupe, on divise ce dernier chiffre par le nombre d’actions en circulation, puis par le nombre d’actions après dilution spéculative afin de communiquer deux indicateurs : Earnings Per Share (EPS), actual et diluted.
L’octroi de warrant amplifie la dilution spéculative, donc réduit l’EPS après dilution.
Si l’on adopte un point de vue statique, le contrat pénalise l’EPS dilué de deux manières, en réduisant le résultat d’exploitation et en augmentant le nombre d’actions spéculatives.
Par contre, les revenus vont être accélérés pour deux raisons : d’une part, l’accord lui-même qui garantit une croissance des revenus, d’autre part, les effets positifs induits sur la stratégie de développement de Qualcomm (économies d’échelle, intégration des roadmaps technologiques, crédibilité commerciale et technique, acquisition de compétences, etc.).
Comme il y a des impacts à court et moyen terme sur les indicateurs clés de performance, il est important de considérer la rémunération des dirigeants pour identifier les conséquences de l’accord et leur motivation financière.
Accord, plan de performance et dirigeants
Les dirigeants de Qualcomm reçoivent une rémunération fixe, une rémunération variable et des attributions d’actions.
La rémunération variable est fondée sur les revenus ajustés et le résultat d’exploitation ajusté, pas sur l’EPS. De manière intéressante, les deux métriques « classiques » de mesure de la performance financière (ROCE et FCF) sont absentes.
Alors, l’octroi des warrants va réduire les revenus après ristourne et l’EBIT ajusté des revenus dégagés avec Amazon.
Mais, on peut considérer que ceci est assez marginal par rapport à l’accélération des revenus générée par le contrat.
De plus, l’essentiel de la rémunération des dirigeants vient de l’octroi d’actions dont les droits sont acquis dans le moyen terme en fonction de l’évolution du cours de bourse (TSR relatif au marché) et de la performance (EPS ajusté).
Si l’accord débouche sur une vraie dynamique économique, l’impact financier pour les dirigeants sera, donc, très positif.
Qu’en est-il pour les « autres » actionnaires ?
Le contrat est-il gagnant pour les actionnaires ?
Si le cours de bourse de Qualcomm monte à $500, Amazon va gagner la différence entre 500 et 161 multipliée par 25 millions d’actions, soit 8,5 milliards de dollars, ce qui est considérable.
Certes, mais, dans le même temps, les revenus auront progressé de 60 milliards de dollars. L’EBITDA de Qualcomm est de l’ordre de 27% du chiffre d’affaires, d’où un incrément d’EBITDA de 16 milliards USD et, avec un nombre d’actions en circulation d’environ un milliards, la capitalisation boursière aura progressé de 340 milliards USD, ce qui permet de conclure à une sorte de win-win…
Amazon a sécurisé ses approvisionnements, partagé la trajectoire technologique de Qualcomm et gagné beaucoup d’argent. Les actionnaires, aussi…
Deux remarques conclusives :
- Dans un monde dominé par les ruptures et l’incertitude, la construction d’accords fondés sur des jeux coopératifs est une source de valeur partagée
- Le rôle de la finance (ingénierie financière et juridique) comme support à la stratégie industrielle est critique.